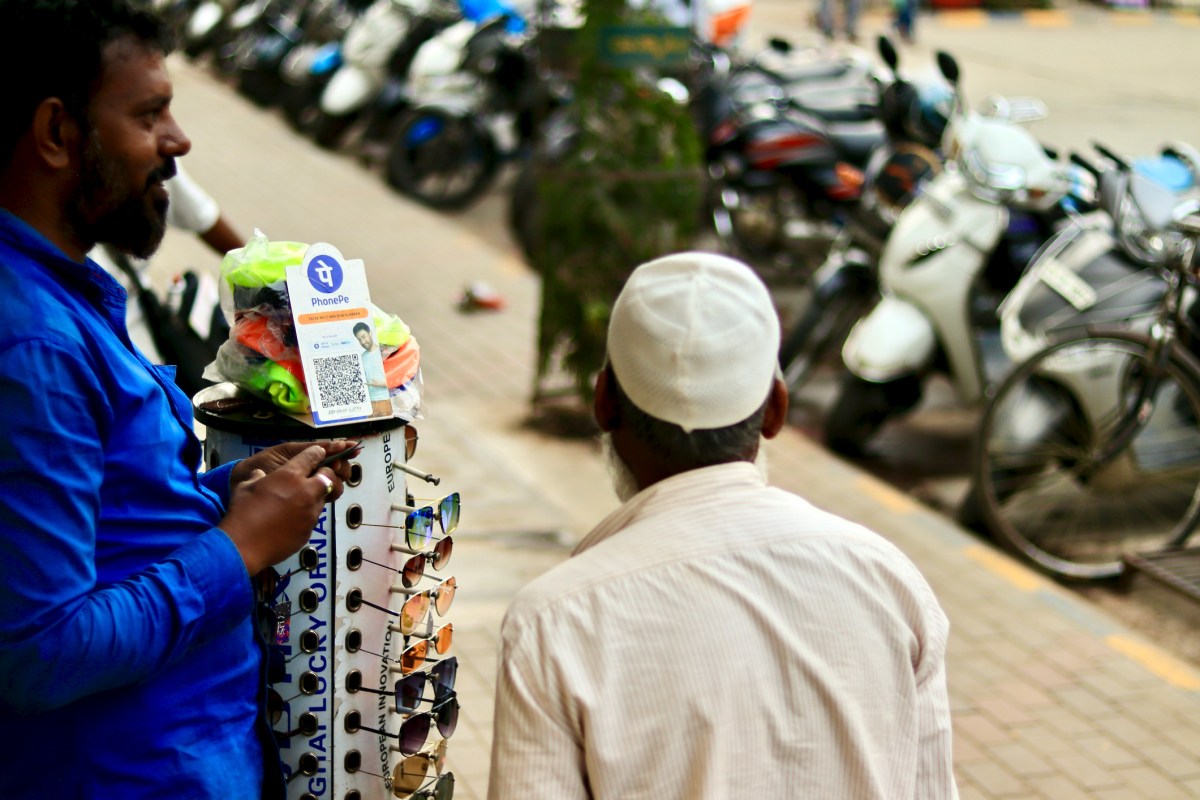
Índia vai cobrar taxa de 0,4% de comerciantes no UPI a partir de outubro
Pela primeira vez desde 2020, o sistema de pagamentos instantâneos que processa mais de 24 bilhões de transações por mês deixará de ser totalmente gratuito para lojistas em operações acima de R$ 110 (cerca de US$ 21).
Por Otávio Meireles · Repórter de Mercado
0,4% é a taxa que vai encerrar seis anos de gratuidade total no UPI
A partir de 15 de outubro, comerciantes indianos vão pagar uma taxa de 0,4% sobre transações feitas pelo UPI (Unified Payments Interface) acima de ₹2.000, o equivalente a cerca de US$ 21. A cobrança, com teto de ₹300 (perto de US$ 3) para operações de ₹75.000 ou mais, marca o fim da gratuidade irrestrita que vigorava desde janeiro de 2020 no maior sistema de pagamentos instantâneos do mundo.
Quem paga — e quem fica de fora
A taxa recai só sobre os lojistas: consumidores continuam pagando de graça, sem qualquer cobrança adicional ao usar o UPI no dia a dia. Também ficam isentos os pagamentos de até ₹2.000 — a imensa maioria das transações do cotidiano, como compras de mercado e transporte — e pequenos comerciantes que faturam até ₹100.000 por mês via UPI. A National Payments Corporation of India (NPCI), entidade que administra a rede e opera sob supervisão do Banco Central indiano, é responsável pela nova regra.
Por que a Índia decidiu cobrar agora
O argumento oficial é financeiro: segundo a NPCI, manter o UPI gratuito custa cerca de ₹200 bilhões por ano (US$ 2,1 bilhões) ao sistema, valor considerado insustentável diante do tamanho que a rede atingiu. Em agosto de 2026, o UPI processou 24,51 bilhões de transações, movimentando ₹29,9 trilhões — cerca de US$ 312 bilhões em um único mês —, volume que torna a operação da infraestrutura cada vez mais cara para bancos, processadoras e aplicativos de pagamento que sustentam a rede sem cobrar do usuário final.
Quem ganha com a mudança são os bancos, processadoras de pagamento e provedores de serviços de pagamento a comerciantes, que finalmente terão uma fonte de receita direta atrelada ao volume de transações que processam — a receita será dividida entre os três elos da cadeia. Quem perde, ao menos no curto prazo, são os grandes comerciantes e prestadores de serviço que fazem transações de maior valor, que passam a arcar com um custo até então inexistente. O risco apontado por economistas é que a cobrança corroa um dos maiores trunfos do UPI, justamente o custo zero que ajudou a torná-lo o sistema de pagamentos mais usado da Índia — e um modelo observado por bancos centrais em outros países, incluindo o Brasil, que adotou o Pix com lógica semelhante de gratuidade para o consumidor final.