Kingston domina 62% do mercado global de memórias; veja o ranking
Cinco fabricantes concentram 77% da receita mundial de módulos DRAM em 2025, segundo a TrendForce. Kingston lidera com 62% de participação e crescimento de 48% no ano — mas rivais menores crescem ainda mais rápido.
Por Otávio Meireles · Repórter de Mercado
O número que importa: 77% em cinco nomes
Cinco fabricantes controlam 77% de toda a receita mundial do mercado de módulos DRAM (os pentes de memória RAM usados em PCs, notebooks e servidores) em 2025, segundo levantamento da TrendForce, instituto taiwanês de pesquisa de mercado especializado em semicondutores. Se a contagem for ampliada para os nove maiores players, a concentração sobe para 81%. O mercado global do segmento faturou US$ 21,2 bilhões no ano, salto de 59% em relação a 2024 — quando o crescimento havia sido de apenas 7%.
Kingston isolada na liderança
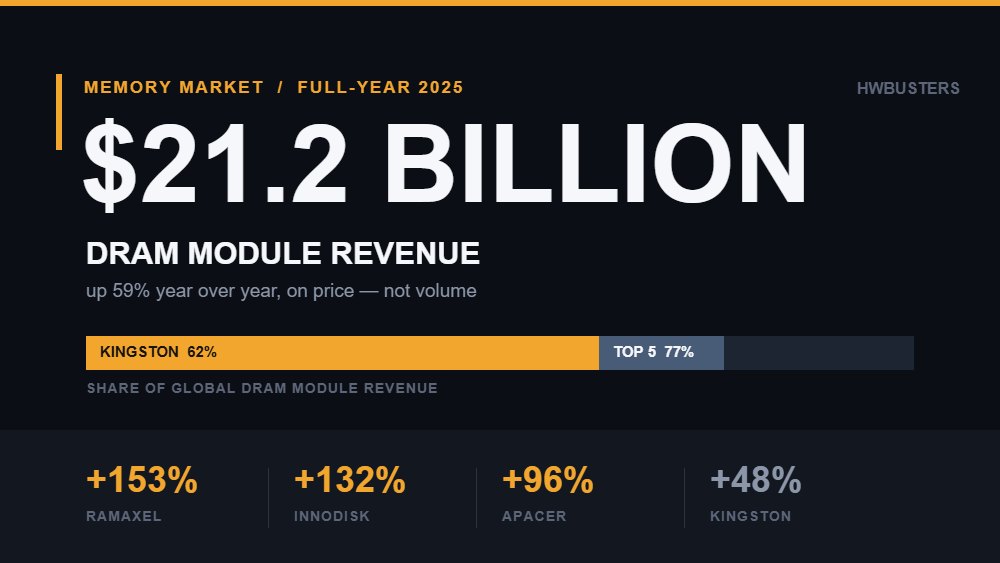 Foto: reprodução/hwbusters.com
A Kingston, fabricante americana com operações e manufatura em Taiwan especializada em memórias RAM e armazenamento, é a dona isolada da maior fatia: 62% de participação de mercado, com receita crescendo 48% na comparação anual. É a 23ª vez consecutiva que a empresa termina o ano no topo do ranking da TrendForce, um domínio raro em um setor historicamente volátil e sensível a ciclos de preço de componentes.
Quem mais aparece no ranking
Atrás da líder, a taiwanesa ADATA, fabricante de módulos de memória e armazenamento voltada a consumidores e gamers, ocupa a segunda posição com 6% de participação — mas cresceu 82% no ano. Em terceiro vem a chinesa Ramaxel, fornecedora de módulos DRAM e SSDs para o mercado corporativo, com 4% de participação e a maior expansão do grupo: 153% de crescimento anual. Completam a lista a chinesa Kimtigo, também fabricante de módulos de memória, em quarto lugar (alta de 20% no ano), e a taiwanesa Team Group, marca conhecida por produtos gamer, na quinta posição.
Quem ganha e quem perde
O retrato da TrendForce mostra dois movimentos simultâneos. A Kingston mantém a hegemonia em volume e receita, blindada por contratos de longo prazo e escala de compra de chips. Mas o crescimento percentual mais agressivo está nos concorrentes menores — Ramaxel, Apacer, Innodisk e Patriot Memory, todos com expansões acima de 80% no ano —, beneficiados por terem comprado chips de memória antecipadamente, antes da escalada de preços provocada pela migração da produção de memória para atender à demanda de inteligência artificial. Quem não se posicionou a tempo nesse ciclo de alta ficou para trás: fabricantes menores e sem estoque asseguravam preços defasados diante da disparada dos contratos de DRAM ao longo de 2025.
Para o consumidor final, o efeito prático é o mesmo de qualquer mercado de componentes concentrado: menos players decidem o ritmo de preços de memória RAM em notebooks, PCs e consoles, e picos de demanda por IA nos data centers tendem a pressionar ainda mais o custo dos módulos disponíveis para o varejo.