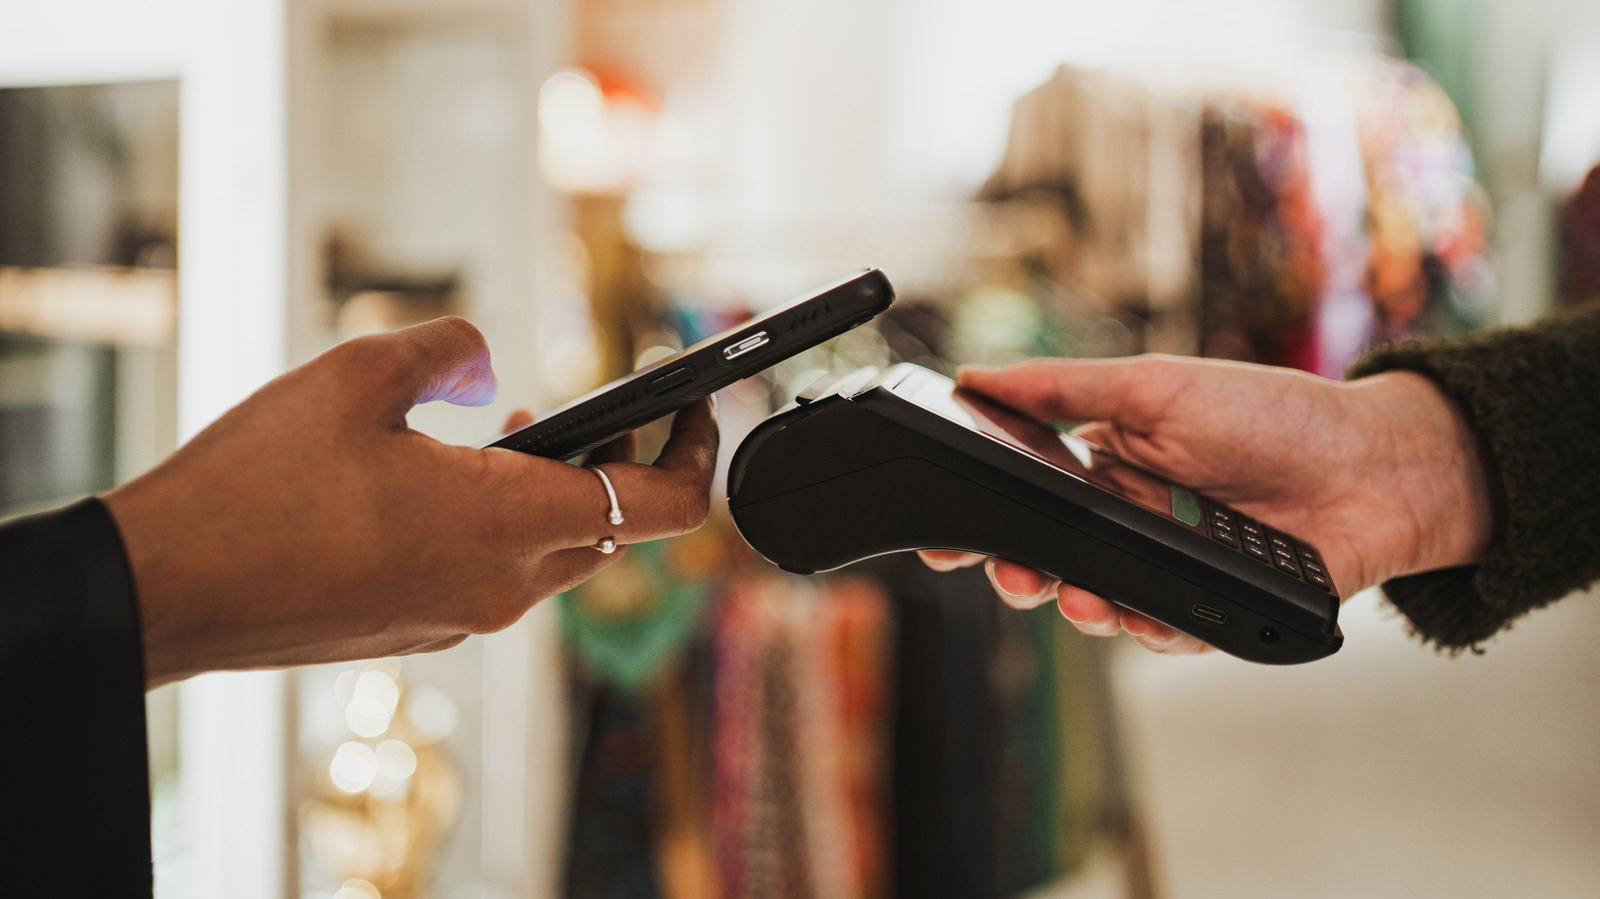
Reino Unido quer abrir NFC do iPhone e baratear acesso a rivais do Apple Pay
A CMA, autoridade antitruste britânica, propõe obrigar a Apple a liberar os dois padrões internacionais de pagamento por aproximação no iPhone, com termos comerciais mais justos para bancos e fintechs. Consulta pública vai até 17 de novembro de 2026.
Por Otávio Meireles · Repórter de Mercado
O número que importa: 39%
É a fatia que os pagamentos por aproximação já representam no total de transações do Reino Unido, segundo a Competition and Markets Authority (CMA), órgão antitruste britânico equivalente ao Cade. E, mesmo com esse volume, nenhuma empresa lançou uma carteira digital capaz de competir de verdade com o Apple Pay no país. É esse gargalo que a CMA quer destravar.
O que muda
A proposta obriga a Apple a abrir os dois padrões internacionais de tecnologia sem contato usados em pagamentos: Secure Element (SE), que já funciona no Reino Unido, e Host Card Emulation (HCE), hoje disponível na União Europeia mas não no mercado britânico. Na prática, bancos, fintechs e carteiras digitais concorrentes passariam a acessar o chip NFC do iPhone sem depender exclusivamente da infraestrutura da Apple — e pagando menos por isso.
Segundo a CMA, taxas altas, termos contratuais rígidos e restrições técnicas impostas pela Apple têm dificultado a vida de quem tenta desafiar o Apple Pay. Sarah Cardell, executiva-chefe da autoridade, resumiu o problema: "ouvimos que taxas altas, termos rígidos e restrições técnicas relacionadas à tecnologia sem contato da Apple tornam muito difícil para desafiantes inovar e competir."
O contraste com a Europa
O regulador usa a própria União Europeia como régua: lá, basta a desenvolvedora comprovar conformidade com padrões do setor e apresentar as licenças necessárias para processar pagamentos — sem taxas cobradas pela Apple — e os usuários ainda podem escolher o aplicativo de carteira padrão do aparelho. A CMA constatou que a Apple não ofereceu aos desenvolvedores britânicos as mesmas condições já praticadas no bloco europeu.
Quem ganha e quem perde
Quem ganha, em tese, são bancos digitais, fintechs e carteiras alternativas que hoje esbarram em custo e burocracia para rodar pagamentos por aproximação em iPhone. Quem perde é a própria Apple, que vê mais uma frente regulatória se abrir contra o modelo fechado do Apple Pay, repetindo o movimento já imposto pela UE. A empresa reagiu rejeitando a proposta, alegando que não vai adotar abordagens com "menor privacidade e segurança", mas prometeu seguir dialogando com a CMA. A consulta pública está aberta e recebe contribuições até 17 de novembro de 2026, antes de qualquer decisão final do regulador.
Atualização (23/10, 12:48): Tribunal Federal australiano determinou que a Apple permita lojas de apps alternativas, sideloading e pagamentos externos no iOS a partir de março de 2027, repetindo no país o modelo já aplicado no Brasil.